Ao responder a jornalistas, o presidente afirmou que o secretário do Tesouro agiu por conta própria. Bessent interveio para acalmar o mercado de títulos e reduzir custos de captação.
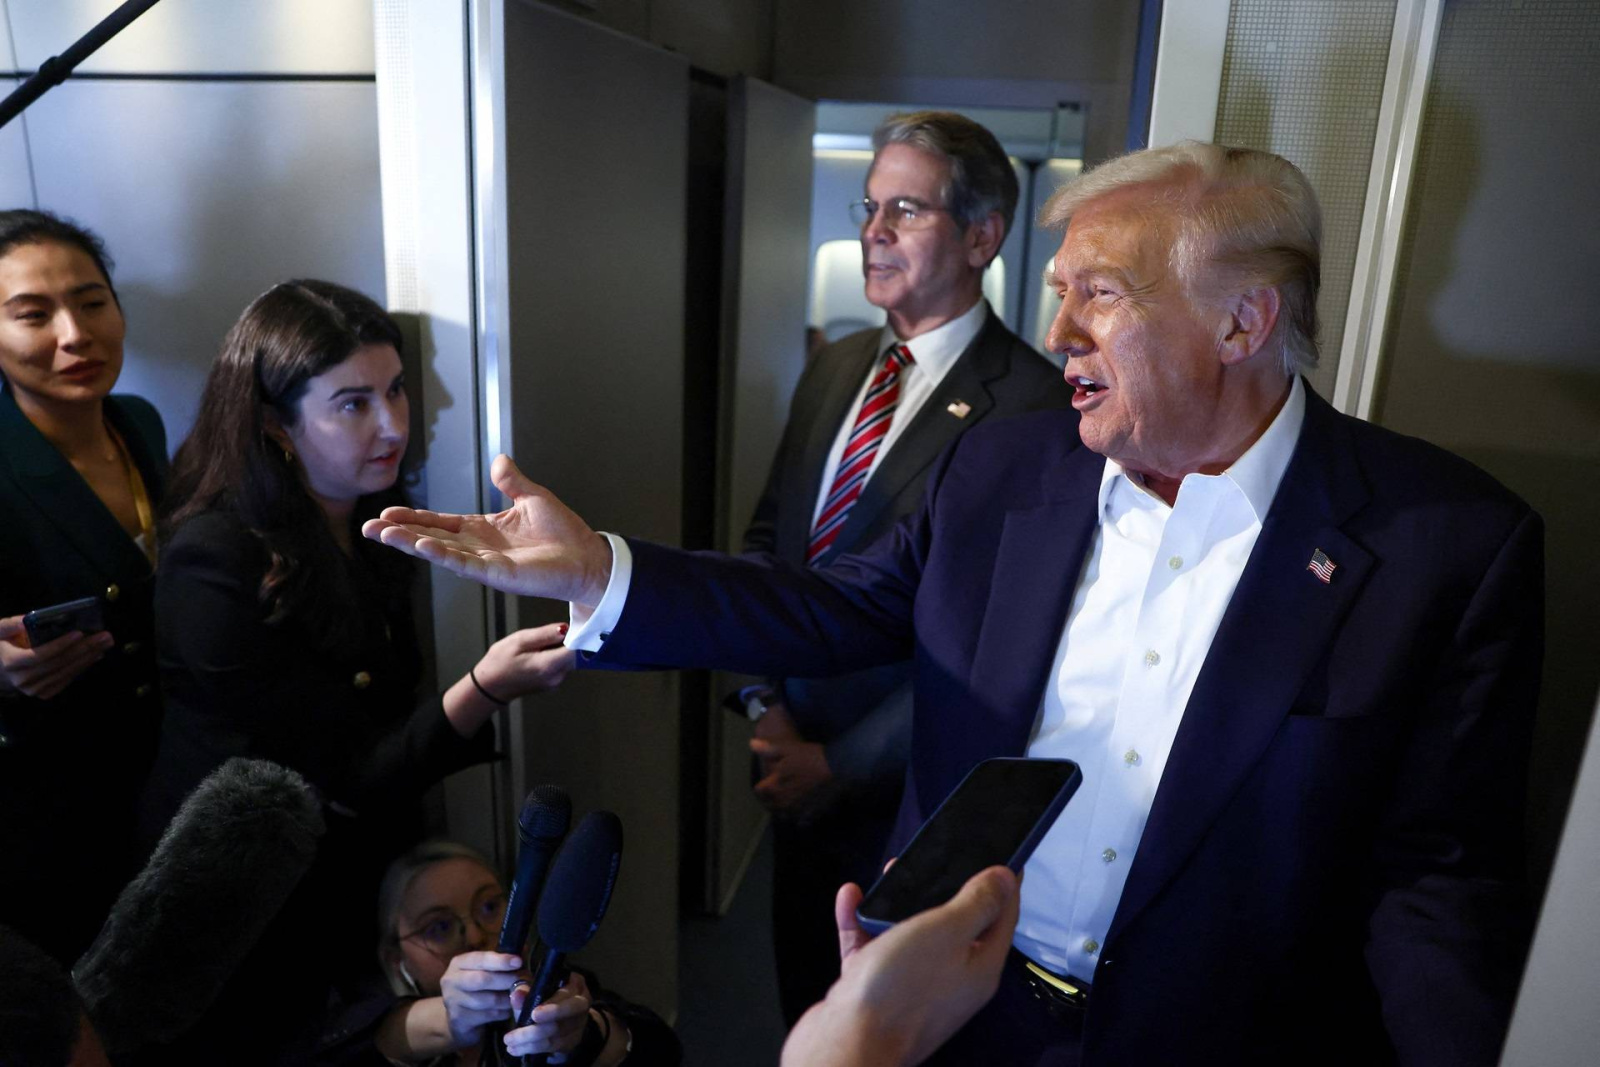
O presidente Donald Trump afirmou que não ordenou a Scott Bessent que interviesse no mercado de títulos nesta semana, ao responder a perguntas de jornalistas na sexta-feira. Segundo Trump, o secretário do Tesouro agiu por iniciativa própria e com autonomia técnica.
“Não, de forma alguma”
As declarações surgiram depois de ações de Bessent para acalmar o mercado de títulos e ajudar a reduzir custos de captação de longo prazo, que haviam atingido máximas em vários anos. O episódio expôs a sensibilidade dos rendimentos a fatores fiscais e à oferta de dívida no momento em que preocupações sobre o deficit orçamentário, o crescimento da dívida pública, a inflação elevada e uma onda de emissões de dívida por empresas de tecnologia centradas em inteligência artificial pressionavam os mercados.
Na quarta-feira, o Departamento do Tesouro informou que aumentaria pelo menos em dobro o tamanho das recompras de títulos de prazos mais longos, movimento que surpreendeu investidores. O efeito, porém, foi de curta duração: os papéis americanos de 30 anos devolveram os ganhos no dia seguinte.
Em entrevista à CNBC na quinta-feira, Bessent disse estar preparado para ampliar os esforços de recompra da dívida mais cara e afirmou que o governo apresentaria uma nova iniciativa fiscal para lidar com os custos elevados de captação. A menção a medidas adicionais foi colocada como resposta às pressões observadas nos mercados de renda fixa.
“Ele é um homem muito capaz. Ele quis fazer isso. Ele é muito bom nisso.”
Trump elogiou a atuação de Bessent ao falar com repórteres e destacou sua experiência relativa a títulos e juros. O presidente também afirmou que o secretário teve tato na forma de atuar sobre a questão dos mercados de juros.
“Ele tem um bom tato, um tato natural muito bom para os títulos e os juros, e foi o que ele fez”
Para investidores e gestores, o episódio ressaltou dois pontos práticos: primeiro, que intervenções do Tesouro — mesmo quando afirmadas como iniciativa do secretário — podem ter efeitos rápidos, porém transitórios, sobre os rendimentos de longo prazo; segundo, que fatores fiscais (déficit, dívida pública) e a dinâmica de emissões do setor privado continuam sendo vetores centrais de volatilidade. A atenção deverá permanecer sobre o ritmo e o volume das recompras anunciadas e sobre qualquer proposta fiscal adicional que o governo venha a detalhar.
Em termos de mercado, a lição foi clara: medidas pontuais podem restaurar liquidez e acalmar prazos longos por curto período, mas o comportamento sustentável dos juros dependerá de sinais fiscais e de demanda por títulos ao longo das próximas semanas.
Fonte: InfoMoney – Mercado
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.