
No Barclays Day, o presidente do BC afirmou que buscar a verdade exige pesquisa e custo, enquanto mentiras se espalham barato. Ele criticou 'especialistas de vídeos na vertical' que inundam redes com opiniões econômicas.
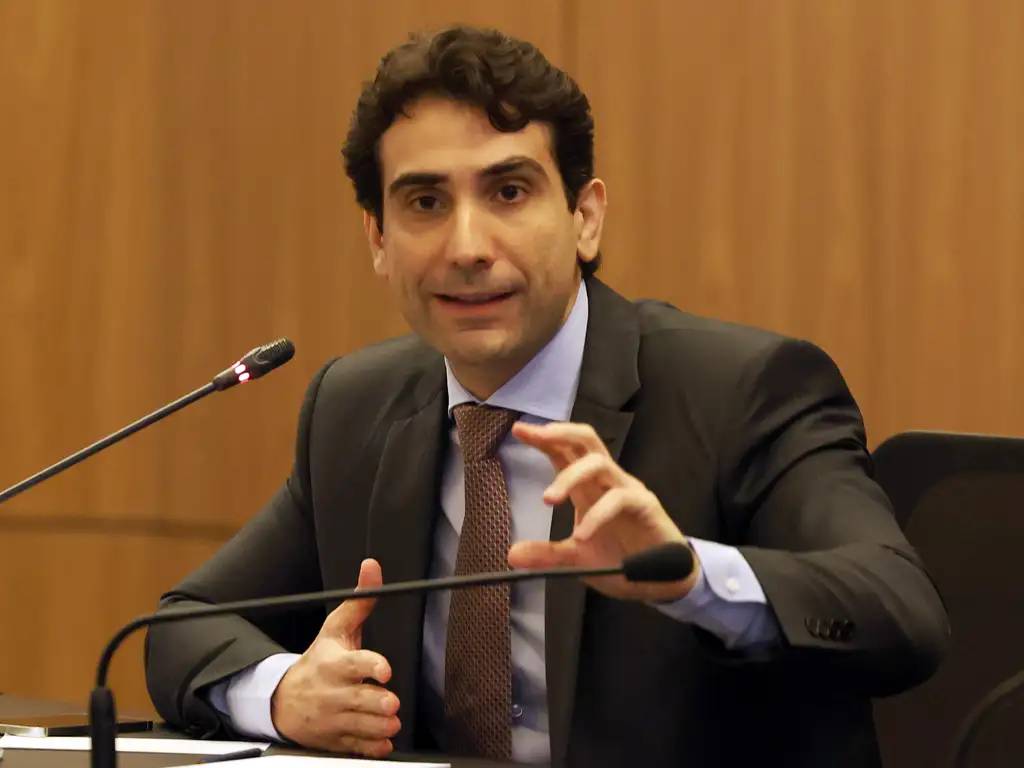
O presidente do Banco Central, Gabriel Galípolo, afirmou nesta sexta-feira que a busca pela verdade exige esforço e pesquisa, enquanto a mentira é algo barato, ao criticar o que chamou de “especialistas de vídeos gravados na vertical” que, segundo ele, inundam grupos e redes sociais com opiniões sobre economia. A declaração foi feita durante o Barclays Day, evento promovido pelo banco britânico Barclays, realizado em São Paulo e transmitido ao vivo.
É custoso ir atrás da verdade. A mentira é barata. A verdade é cara. E complexa
Em sua intervenção, Galípolo explicou a necessidade de distinguir instrumentos e prazos na política monetária: diferenciou a taxa básica de juros, definida pelo Comitê de Política Monetária (Copom), das taxas de médio e longo prazo, que são formadas pela oferta e demanda nos leilões de títulos públicos do Tesouro Nacional. Em suas palavras, cabe ao Banco Central adequar o nível de restrição da política monetária para produzir a convergência da inflação à meta.
Cabe ao Banco Central adequar o nível de restrição da política monetária para produzir a convergência da inflação à meta
Sem citar diretamente o economista André Lara Resende — que publicou recentemente um artigo propondo a redução gradual da Selic para 7,5% em 12 meses e que gerou debate no mercado — Galípolo afirmou que dialoga com pessoas de diferentes posições e que esse contato é enriquecedor, mesmo quando não há concordância.
É importante a gente separar quem estuda economia há muito tempo e já contribuiu para o país, do ponto de vista do debate econômico, o que é salutar. (…) Cada vez que a gente tem discussões com pessoas com quem não temos um alto grau de concordância, eu aprendo
O presidente também reagiu ao que considerou distorções de sua fala anterior sobre risco, credibilidade e prêmio. Ele afirmou que essa mensagem foi objeto de “narrativas”, termo que descreveu como um “eufemismo para fake news”.
‘narrativas’, um ‘eufemismo para fake news’
Galípolo explicou como episódios de perda de credibilidade podem elevar de forma persistente os juros de longo prazo: se o mercado entendesse que a inflação iria sair do controle de forma estrutural, haveria maior demanda por títulos indexados à inflação como forma de proteção, alterando a composição da carteira de investidores.
Se o mercado entendesse que a inflação iria sair do controle — não só no ano seguinte, de ter uma alta de inflação por causa de choque de oferta, mas que estruturalmente ao longo dos anos essa inflação fosse crescer — a gente veria um aumento na demanda dos títulos que são a inflação
O presidente ressaltou que, na composição da dívida pública brasileira, os títulos pós-fixados atrelados à Selic ganharam participação: eram menos de 20% do total há dez anos, chegaram a 35% há três anos e já ultrapassavam 51% hoje. Para ele, essa preferência por papéis ligados à Selic reflete confiança de que a autoridade monetária seguirá seu mandato de controle da inflação, e a decisão do Tesouro por emitir majoritariamente esses títulos foi descrita como técnica, suportada pela demanda do mercado.
Galípolo também citou tentativas de intervenção em mercados de juros longos em outras economias. Como exemplo, mencionou que o Tesouro dos Estados Unidos interveio por cerca de US$ 6 bilhões num mercado de aproximadamente US$ 32 trilhões, ação que, segundo ele, teve efeito temporário. Ele citou críticas de analistas que compararam aquela medida a uma tentativa de “arrumar as cadeiras dentro de um Titanic” e concluiu que a única forma de reduzir o prêmio é reduzir o risco, o que depende diretamente da credibilidade das instituições.
Muitos analistas de mercado descreveram isso como uma tentativa de arrumar as cadeiras dentro de um Titanic
Na semana anterior, o Banco Central havia feito uma pausa no ciclo de calibração da Selic, mantendo o juro em 13,75%, contexto que serviu de pano de fundo às observações de Galípolo sobre riscos, credibilidade e dinâmica das taxas ao longo da curva.

Fonte: InfoMoney – Mercado
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.