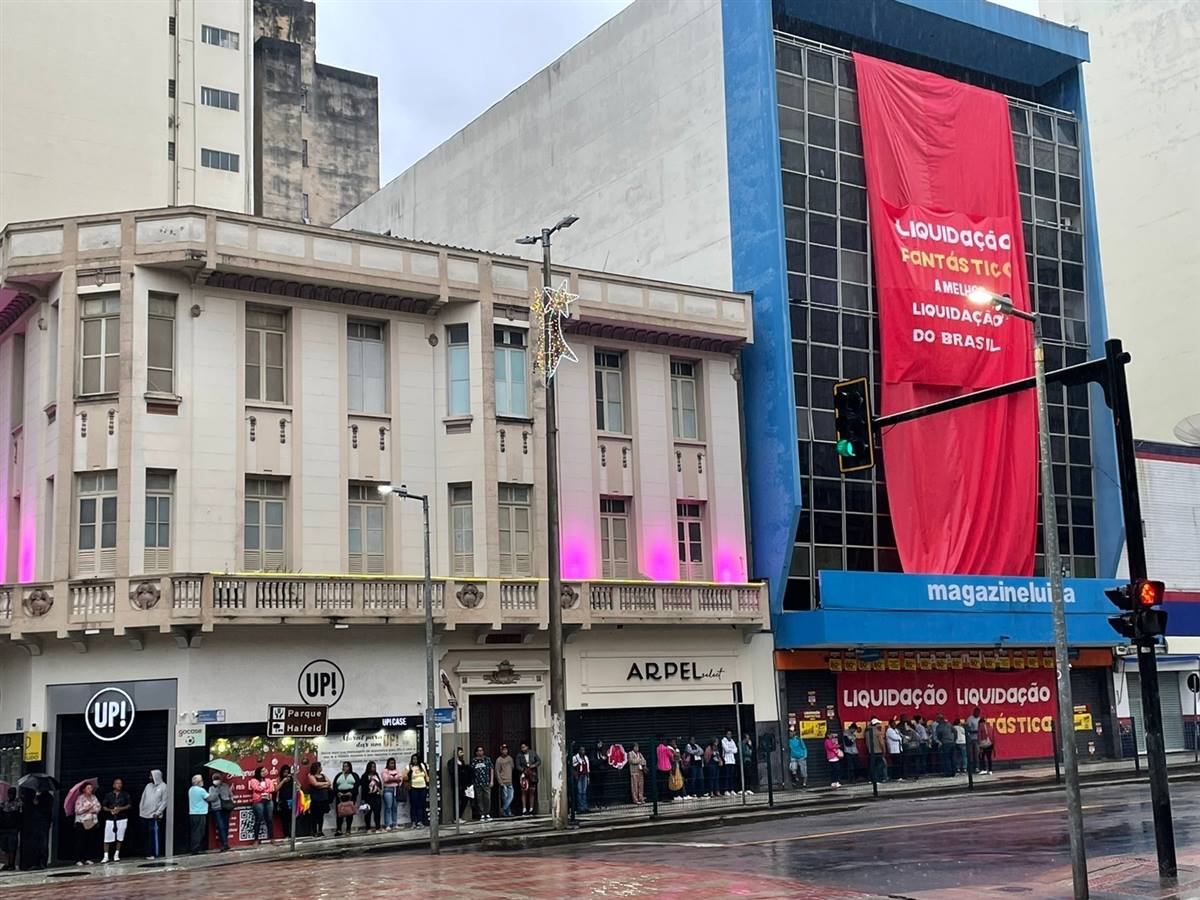
O Itaú BBA ficou mais otimista com o Magazine Luiza (MGLU3). Em relatório divulgado na segunda-feira (12), o banco mudou a recomendação da ação de Market Perform (desempenho em linha com o mercado) para Outperform, que equivale a compra. O preço-alvo subiu de R$ 10 para R$ 16 e agora vale para o fim de 2027.
Os analistas Rodrigo Gastim, Vinicius Pretto e Victor Rogatis usaram como referência o preço de R$ 12,22. A partir dele, o novo preço-alvo indica um potencial de alta de cerca de 31%. A mudança acontece depois de um mês forte, em que a ação praticamente dobrou de preço.
Juros mais baixos ajudam
Segundo o banco, cada 1 ponto percentual a menos na curva de juros aumentaria em 11% o lucro por ação estimado da empresa. Para os analistas, a primeira etapa da queda dos juros já está no preço da ação. A segunda ainda não: nela, os juros reais cairiam para a faixa de 5,5% a 6%, e a operação do Magalu também melhoraria.
Casas Bahia abre espaço
Outro ponto importante é a Casas Bahia. Em recuperação judicial, a concorrente fechou cerca de 29% das lojas. Em dois terços desses pontos fechados, existe uma loja do Magalu a até 400 metros, o que facilita atrair esses clientes.
O banco estima que as vendas nas lojas físicas do Magalu tenham crescido perto de 20% em setembro, contra 9,7% no segundo trimestre. As vendas online próprias também voltaram a crescer, depois de uma queda de 11%.
No Mercado Livre, um levantamento do Itaú BBA aponta cerca de 330 mil vendas do Magalu desde 2 de setembro. Isso dá 8 mil vendas por dia, 25% acima da média diária da Casas Bahia na mesma plataforma.
O que muda nas projeções
- 2027: a receita estimada subiu 6,6%, para R$ 45,4 bilhões. O lucro líquido projetado passou de R$ 266 milhões para R$ 776 milhões. Parte desse lucro vem de benefícios fiscais.
- 2026: as estimativas foram cortadas. O Ebitda ajustado caiu 10,2%.
Nem tudo são flores
Mesmo mais otimista, o banco ainda considera a situação do Magalu no longo prazo “estruturalmente desafiadora”, por causa do aumento da concorrência nos últimos anos. A dívida líquida estimada é de R$ 13 bilhões. Entre os riscos estão:
- Os juros voltarem a subir ou o crédito ficar mais difícil.
- A Casas Bahia se recuperar.
- O Magalu ganhar menos clientes, ou com margens menores, do que o esperado.
O recado dos analistas é direto: “Agora o Magalu precisa entregar”. Ou seja, a empresa precisa transformar o aumento das vendas em dinheiro no caixa.
Vale lembrar
Recomendação de banco não é garantia de lucro. Antes de investir, avalie seu perfil e diversifique a carteira.
Com informações do Investing.com
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.