
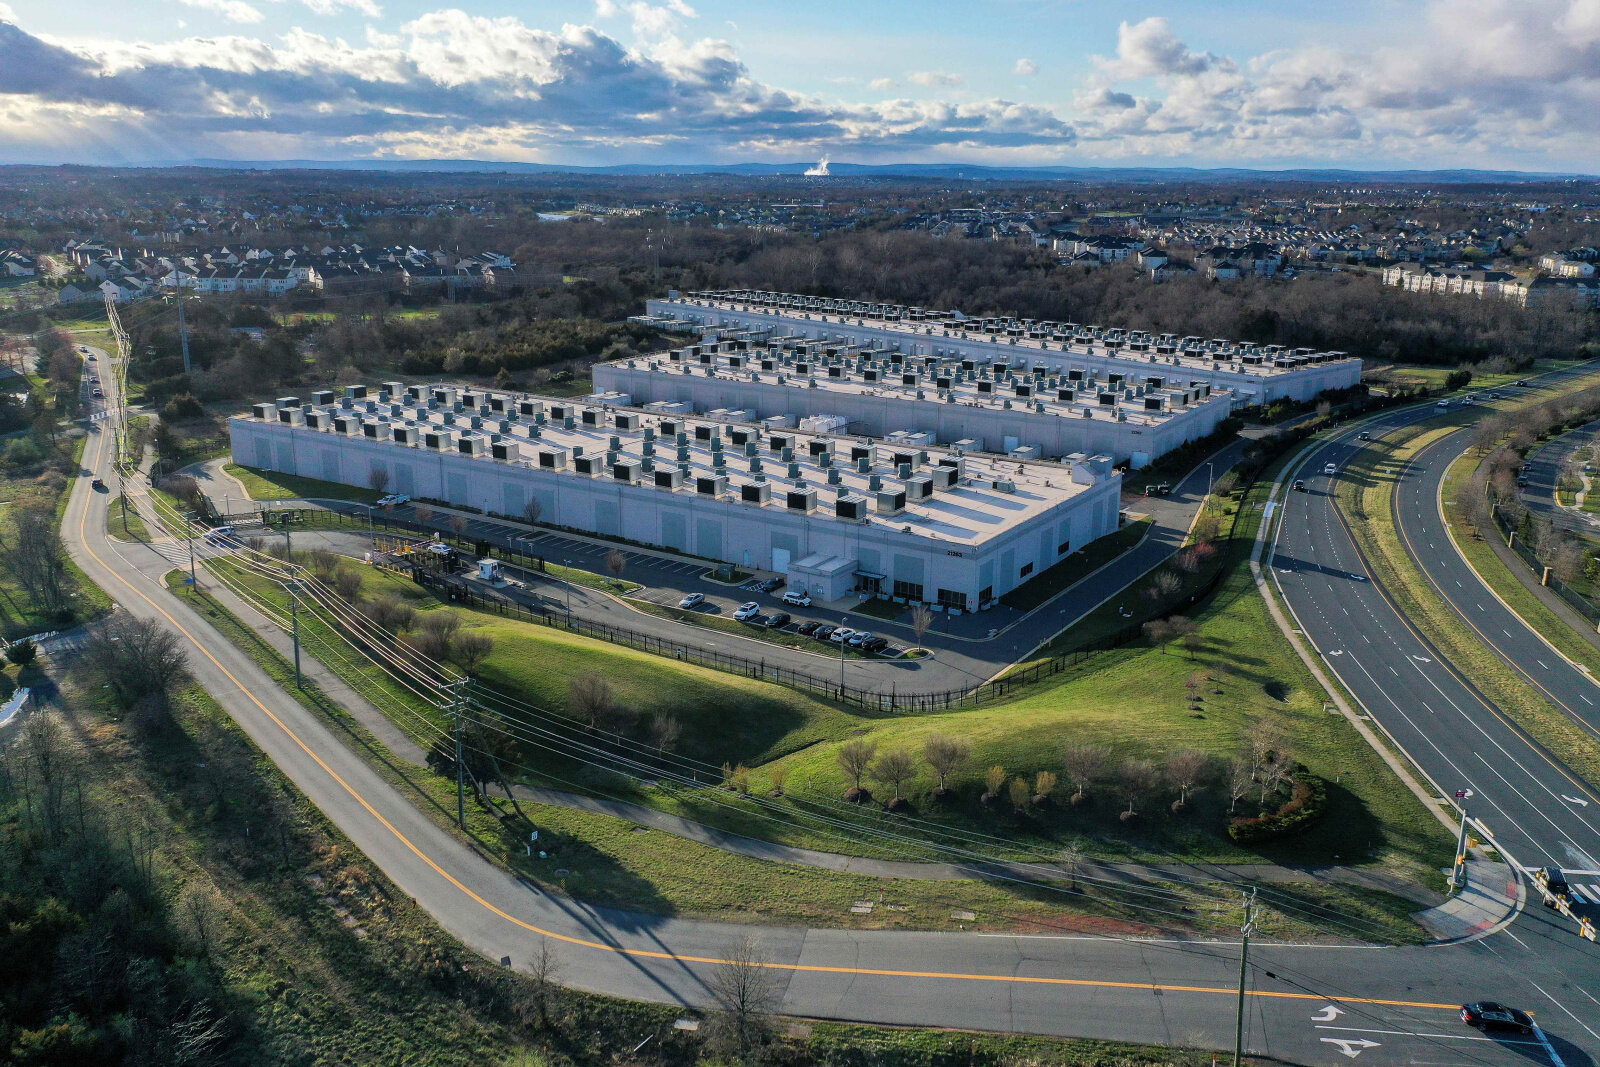
Medidas estaduais podem adiar data centers e elevar custos nos EUA. A XP projeta queda de 1% a 5% no capex de IA das líderes, por atrasos (não por queda na demanda), após 40 de 41 plebiscitos rejeitarem projetos.
Com a vitória dos democratas nas eleições de meio de mandato nos Estados Unidos, o desenvolvimento de infraestrutura para inteligência artificial — especialmente data centers — deve sofrer pausas em alguns estados. Estimativas da XP Investimentos projetam que essas pausas estaduais reduzirão entre 1% e 5% o capex de IA das oito empresas que lideram a construção nos EUA, um efeito que virá por atrasos e custos extras, e não por queda na demanda.
Nos plebiscitos locais realizados em dez estados durante as eleições de meio de mandato, 40 dos 41 referendos terminaram com a rejeição popular aos projetos das grandes empresas de tecnologia. No Texas, uma pausa estadual já existe e deverá durar cerca de 13 meses, até que uma nova lei estadual passe a vigorar a partir de agosto de 2027. Apesar de outros estados anunciarem pausas semelhantes, ainda não haverá decretos em vigor em todos os casos.
Até 2027, não haverá expectativas de mudanças significativas na produção, uma vez que obras e encomendas já estarão em execução e parte da capacidade que poderia atrasar poderá ser realocada para outros estados ou suprida por geração própria nos próprios data centers. Já no período de 2028 a 2030, os impactos estimados pelos analistas indicarão uma redução de 1,2% a 4,9% do capex das empresas e a perda de 4 a 15 GW de capacidade a ser ligada em 2030.
O investimento total projetado para o período somará US$ 5,1 trilhões, com US$ 1,8 trilhão concentrados no último ano do horizonte considerado pelo estudo. Em um cenário de estresse, com adoção de uma moratória federal, a escala mudaria drasticamente: a projeção apontará para um corte de cerca de 26% sobre o capex previsto.
O impacto variará por empresa conforme a localização dos projetos: cada companhia sentirá as mudanças de acordo com quantos empreendimentos tiver nos estados que aplicarem pausas. O principal desafio estará em mobilizar toda a infraestrutura necessária para colocar esses grandes complexos em operação; gerar energia no próprio terreno será uma saída natural, mas turbinas e motores já estarão vendidos por anos e não resolverão completamente os entraves logísticos e regulatórios.
Entre as empresas analisadas, a Alphabet estará melhor posicionada por conta de um plano de investimentos maior, sendo também a que mais deixará de ligar capacidade em números absolutos em um cenário com diversas pausas — cerca de 2,3 GW a menos em 2030. Em contrapartida, SpaceX e CoreWeave perderão mais na proporção de sua expansão, por terem maior concentração de projetos em estados com possibilidade de interrupções.
Em termos de retorno, os data centers que entrarem em operação em 2030 deverão apresentar ROIC na ordem de 21,3% mesmo com custos elevados, acima dos 15% considerados como retorno mínimo pelos analistas; a expectativa é de que a escassez ajude a compensar os custos. Diante desse cenário, a XP reiterará preferência por nomes com menor impacto esperado em situações de estresse de crédito, citando Alphabet, Amazon e Microsoft como exemplos.
O panorama exigirá planejamento estratégico por parte de investidores e construtoras: realocar projetos, acelerar autorização em jurisdições com menor risco regulatório e avaliar soluções de geração própria serão medidas práticas para mitigar atrasos e manter a trajetória de crescimento da capacidade ligada para suportar a demanda por inteligência artificial.

Fonte: InfoMoney – Mercado
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.