Rendimentos dos títulos públicos chegaram ao maior nível em quase 20 anos, encarecendo crédito para famílias, empresas e o governo. Intervenção do Tesouro freou temporariamente a alta, mas os riscos persistem.
A era dos juros ultrabaixos terminou e a economia americana passou por um rápido reajuste: os juros de longo prazo do governo dos Estados Unidos atingiram o maior patamar em quase 20 anos na semana passada, e os rendimentos de títulos soberanos também subiram em outras partes do mundo. Uma intervenção do Departamento do Tesouro na quarta-feira interrompeu apenas fugazmente a alta das taxas, que já deixou o crédito mais caro para compradores de imóveis, empresas e para o próprio governo federal.
Diversos fatores empurraram as taxas para cima. A inflação persistente foi agravada pela guerra com o Irã, e surgiram dúvidas sobre quanta energia o Federal Reserve empregará para contê-la. Soma-se a isso o endividamento agressivo de empresas do setor de inteligência artificial e a expectativa de que o boom da IA produza crescimento econômico mais acelerado no futuro, além de preocupações antigas sobre a capacidade do governo federal de administrar um endividamento crescente, que nesta semana ultrapassou US$ 40 trilhões pela primeira vez.
“Os juros das últimas duas décadas foram excepcionalmente baixos para os padrões históricos, e agora desfizemos essa queda”
— Douglas W. Elmendorf, economista da Universidade Harvard que dirigiu o Escritório de Orçamento do Congresso nos anos posteriores à crise financeira.
Economistas apontaram que, em certa medida, os juros mais altos representam um retorno a níveis mais normais após quase duas décadas de políticas atipicamente acomodativas. A taxa média das hipotecas de 30 anos com juros fixos passou mais de uma década abaixo de 5%, e os juros de curto prazo ficaram perto de zero por anos. Mesmo assim, em termos reais, os rendimentos ainda permanecem baixos para padrões históricos.
“Ficamos um pouco mal-acostumados. Boa parte dos nossos sistemas financeiros foi substancialmente reformulada em torno da premissa de juros bastante baixos.”
— Tara Sinclair, economista da Universidade George Washington que trabalhou no Tesouro durante o governo Biden.
O contexto atual tornou os juros mais altos potencialmente mais dolorosos: famílias e empresas se habituaram ao dinheiro barato, e a dívida pública triplicou como proporção do produto no período. Taxas de juros elevadas pressionaram os custos de financiamento do consumidor — hipotecas, financiamentos de veículos e cartões de crédito — e complicaram a agenda política do presidente Donald Trump, que fez campanha prometendo melhorar a acessibilidade financeira dos americanos.
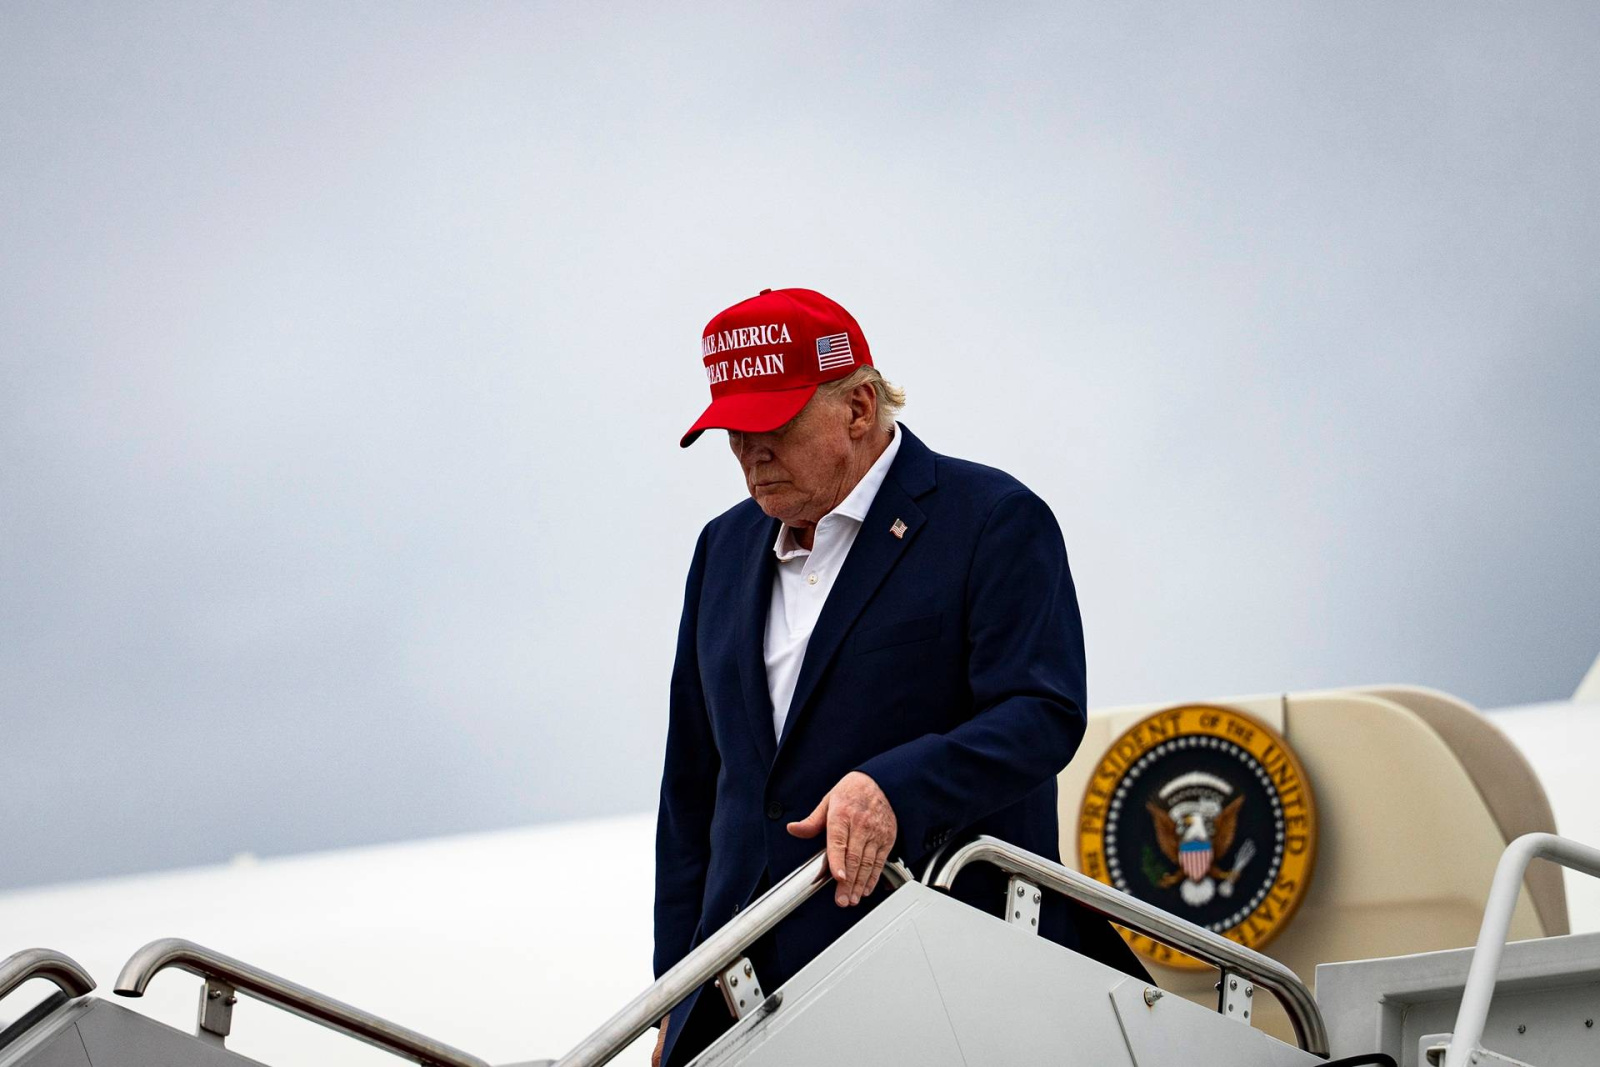
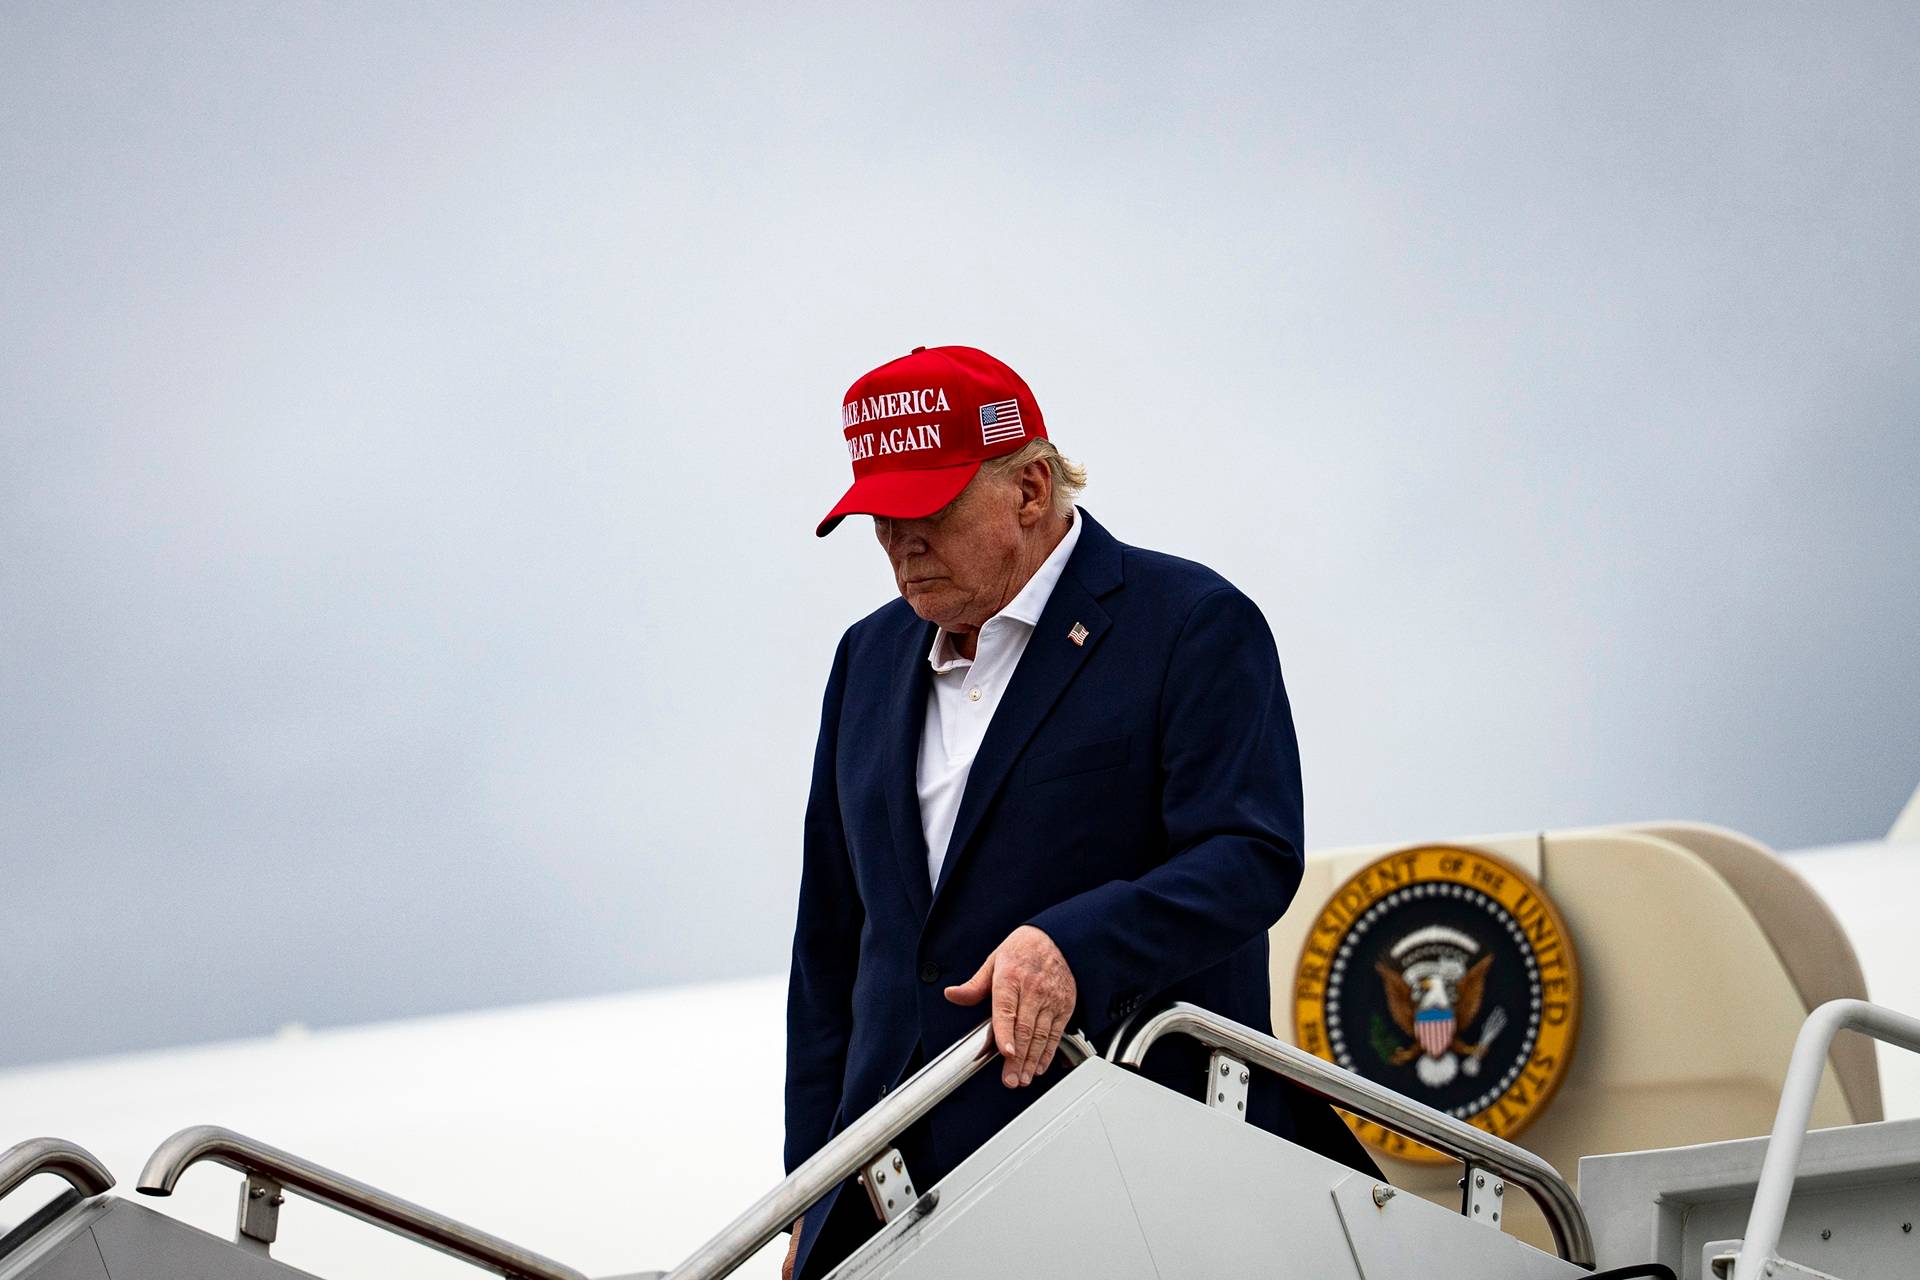
ARQUIVO — O presidente Donald Trump chegou à Base Aérea Conjunta Andrews, em Maryland, em 16 de agosto de 2026. Após aproximadamente duas décadas de taxas ultrabaixas, um período de rápido reajuste se aproximou para os Estados Unidos. Trump passou meses pressionando o Fed a cortar o custo do dinheiro e nomeou neste ano um novo presidente para o banco central, Kevin Warsh, na expectativa de cortes. A inflação resistente, em parte atribuída à decisão do governo de entrar em guerra com o Irã, manteve os cortes fora de discussão e levou investidores a considerar mais provável que o Fed eleve os juros neste ano do que qualquer outro desfecho.
Analistas lembraram que o Fed controla diretamente as taxas de curto prazo, enquanto os juros longos, que determinam o custo de tomar dinheiro emprestado para comprar uma casa ou construir uma fábrica, são fixados pelo mercado. Durante grande parte das últimas duas décadas, a demanda por dívida americana foi robusta: investidores e o próprio Fed compraram títulos públicos em larga escala, pressionando preços para cima e rendimentos para baixo. O quadro mudou à medida que déficits elevados persistiram e políticas fiscais ampliaram o endividamento.
O cenário descrito exigiu atenção dos formuladores de políticas, de investidores e de famílias que precisarão se ajustar a custos de crédito mais altos. O texto original mencionou a resposta do governo federal à pandemia, mas a narrativa ficou incompleta nesse ponto; o panorama geral, porém, mostrou que os movimentos dos juros e o crescimento da dívida pública seguiram como fatores centrais para a estabilidade financeira americana.
Fonte: InfoMoney – Mercado
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.