O Goldman Sachs protocolou, em 14 de abril de 2026, um pedido de registro junto à SEC para lançar o chamado Bitcoin Premium Income ETF, um fundo estruturado com base em contratos de opções e voltado à geração de renda periódica para os cotistas. A iniciativa é considerada uma das movimentações institucionais mais inovadoras de Wall Street no mercado de criptoativos até o momento.
O que é, de fato, o produto proposto pelo Goldman
O documento de registro descreve um fundo que deverá alocar ao menos 80% de seus ativos em investimentos com exposição ao Bitcoin, incluindo ETFs de Bitcoin à vista e derivativos vinculados a eles. Para produzir rendimento, o fundo utilizará a estratégia conhecida como call coberta (covered call): vender contratos de opções atrelados a esses ETFs e repassar os prêmios recebidos aos investidores na forma de pagamentos regulares.
A analogia mais direta é a de um proprietário que aluga seu imóvel: o dono continua sendo o titular do bem, mas cede a terceiros o direito de comprá-lo por um preço previamente acordado, recebendo em troca um valor pelo período. No caso do fundo, quem paga esse prêmio são traders interessados em exposição alavancada ao Bitcoin.
A estratégia de call coberta não é nova. Trata-se de uma técnica consolidada nos mercados tradicionais, aplicada agora a um ativo digital como o Bitcoin.
As diferenças em relação a um ETF de Bitcoin à vista
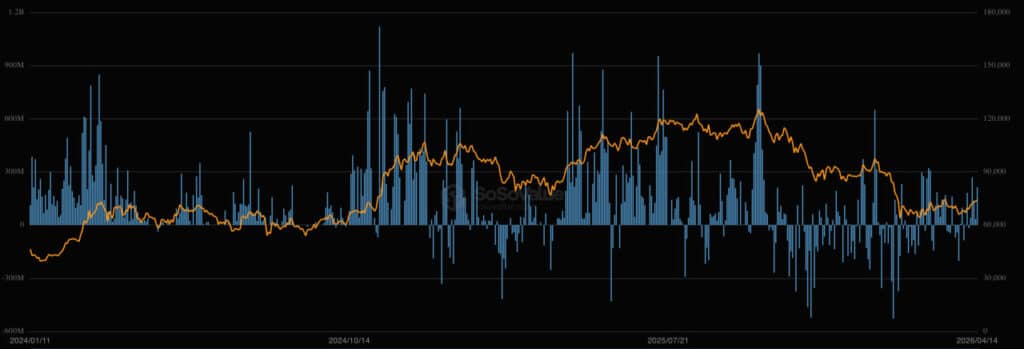
O produto do Goldman se distingue de forma estrutural dos ETFs de Bitcoin convencionais, como o IBIT da BlackRock, que acumulou 63,8 bilhões de dólares em entradas líquidas desde seu lançamento, em 2024, e oferece exposição direta às variações de preço da criptomoeda.
No ETF de renda proposto pelo Goldman, três características alteram significativamente o perfil do investimento:
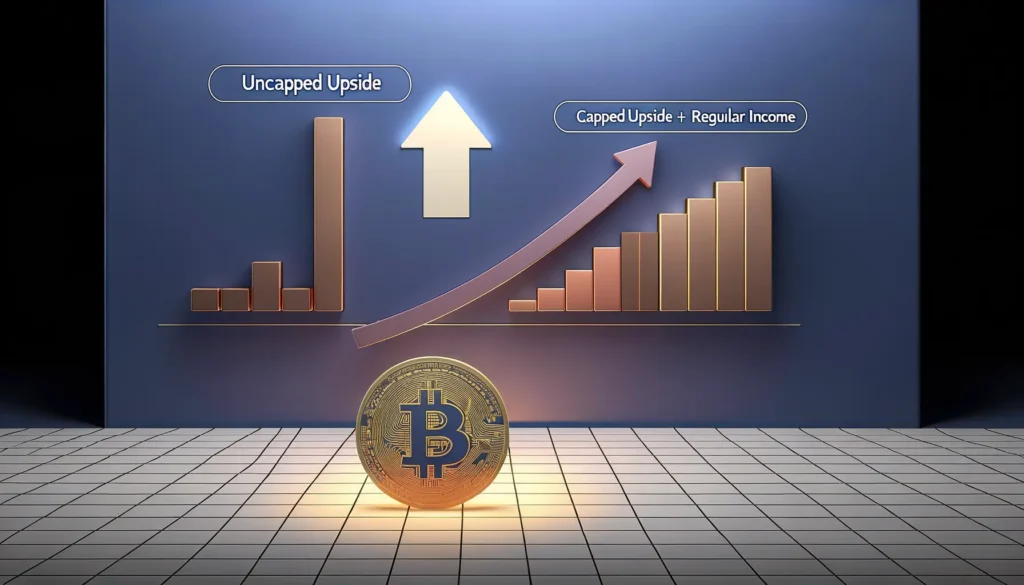
Teto de valorização: ao vender uma opção de compra, o fundo se compromete a entregar os ganhos acima de determinado preço. Em uma valorização expressiva do Bitcoin, como uma alta de 40% em um único mês, o fundo capturaria apenas uma fração desse movimento, enquanto o restante seria destinado ao comprador da opção.
Renda no lugar de valorização máxima: os investidores recebem pagamentos periódicos provenientes dos prêmios das opções vendidas, em vez de acompanhar integralmente os movimentos de preço do ativo. Em cenários de mercado lateral ou de alta gradual, esse modelo pode se mostrar vantajoso; em ciclos de alta explosiva, tende a ficar aquém de uma estratégia de exposição pura.
Risco de queda preservado: o fundo mantém ativos com exposição ao Bitcoin. Em quedas acentuadas do ativo, a receita gerada com a venda de opções amorteça parcialmente as perdas, mas não as elimina.
Vantagem regulatória e prazo estimado de lançamento
Eric Balchunas, analista sênior de ETFs da Bloomberg, comentou no X que a estrutura adotada pelo Goldman — um registro sob a Lei de 1940 utilizando uma subsidiária nas Ilhas Cayman — pode conferir ao banco uma vantagem regulatória sobre a BlackRock, que utiliza uma arquitetura diferente em seu pedido semelhante. “O Goldman pode sentir uma oportunidade de saltar à frente deles”, afirmou Balchunas.
Caso o prazo padrão de revisão de 75 dias da SEC seja mantido, o fundo poderia ser lançado por volta de meados de junho de 2026.
ETFs de Bitcoin baseados na estratégia de call coberta já demonstram demanda no mercado. O BTCI, da NEOS, produto de estrutura semelhante, acumula 1 bilhão de dólares em ativos sob gestão.
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.