
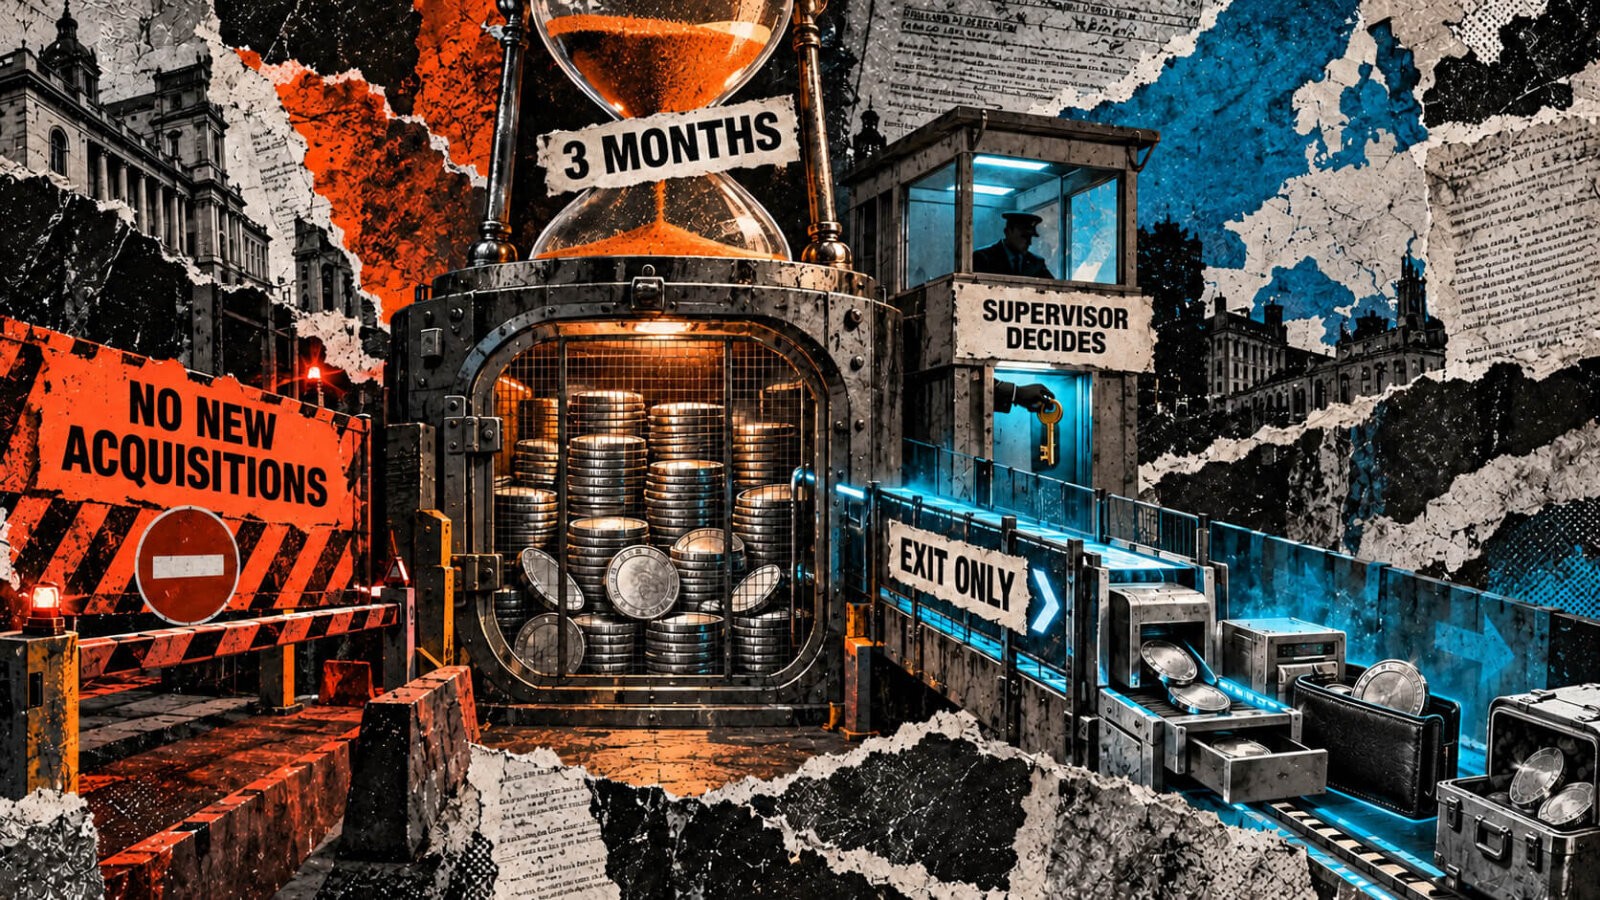
A ESMA fixou critérios para provedores autorizados pelo MiCA sanarem exposições legadas a stablecoins não conformes. Reguladores devem exigir remediação imediata e, no máximo, em três meses (c. 8 jan. 2027).
Uma opinião publicada em 8 de outubro definiu prazo e critérios claros para provedores autorizados pelo quadro regulatório MiCA resolverem exposições de clientes da UE a stablecoins que não estejam em conformidade. A autoridade de mercados do bloco (ESMA) determinou que, quando reguladores nacionais identificarem exposições legadas, estes deverão exigir a remediação o mais rápido possível e, em todo caso, dentro de três meses após a publicação — ou aproximadamente até 8 de janeiro de 2027.
O parecer mantém espaço para que reguladores nacionais autorizem serviços estritamente limitados e temporários que permitam uma liquidação ordenada e evitem prejuízo aos clientes. Entre os serviços que podem ser permitidos para esse processo de wind-down estão: liquidação, conversão, retirada, transferência ou custódia de posições existentes. Esses serviços, segundo a opinião, devem ser limitados no tempo, comunicados de forma clara aos clientes e supervisados de perto, sem possibilitar novas aquisições, promoção, distribuição ativa ou disponibilidade continuada no mercado.
É importante notar que a decisão sobre autorizar esses serviços de saída cabe aos supervisores nacionais, o que significa que os clientes não terão automaticamente três meses garantidos de continuação de serviço. A opinião aponta o artigo 66(1) do MiCA como fundamento jurídico, que impõe o dever de agir no melhor interesse dos clientes. Na avaliação da autoridade, a prestação de qualquer serviço MiCA envolvendo uma stablecoin não conforme gera a presunção de incompatibilidade com esse dever, independentemente de o serviço constituir ou não uma oferta ao público ou admissão à negociação.
A autoridade argumentou que provedores não conseguem mitigar adequadamente os riscos decorrentes da falta de salvaguardas ao nível do emissor; avisos, divulgações e reconhecimentos de clientes não resolveriam essas preocupações. A opinião complementa um posicionamento anterior de 17 de janeiro de 2025, que havia deixado em aberto apenas custódia e transferências enquanto restringia negociação e outros serviços que configurassem ofertas públicas.
Embora o parecer de outubro não nomeie tokens ou emissores, notas de mercado citam que o USDT da Tether figura entre os ativos que orientações de plataformas para o EEE consideram não conformes. Atualizações de orientações de plataformas em 13 de abril também listaram o USDT entre stablecoins retiradas da negociação no EEE, mas mantendo depósitos e saques permitidos, ainda que desencorajados. A opinião trata de acesso por meio de firmas reguladas da UE e não impõe proibição mundial sobre a posse de ativos como USDT.
Por fim, a opinião de outubro acrescenta um cronograma e arranjos supervisionados de saída no âmbito das obrigações atuais do MiCA ao pedido legislativo apresentado em 3 de outubro, e reforça a necessidade de que provedores e reguladores nacionais alinhem planos claros de remediação e comunicação para proteger os clientes durante o processo de transição.
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.