
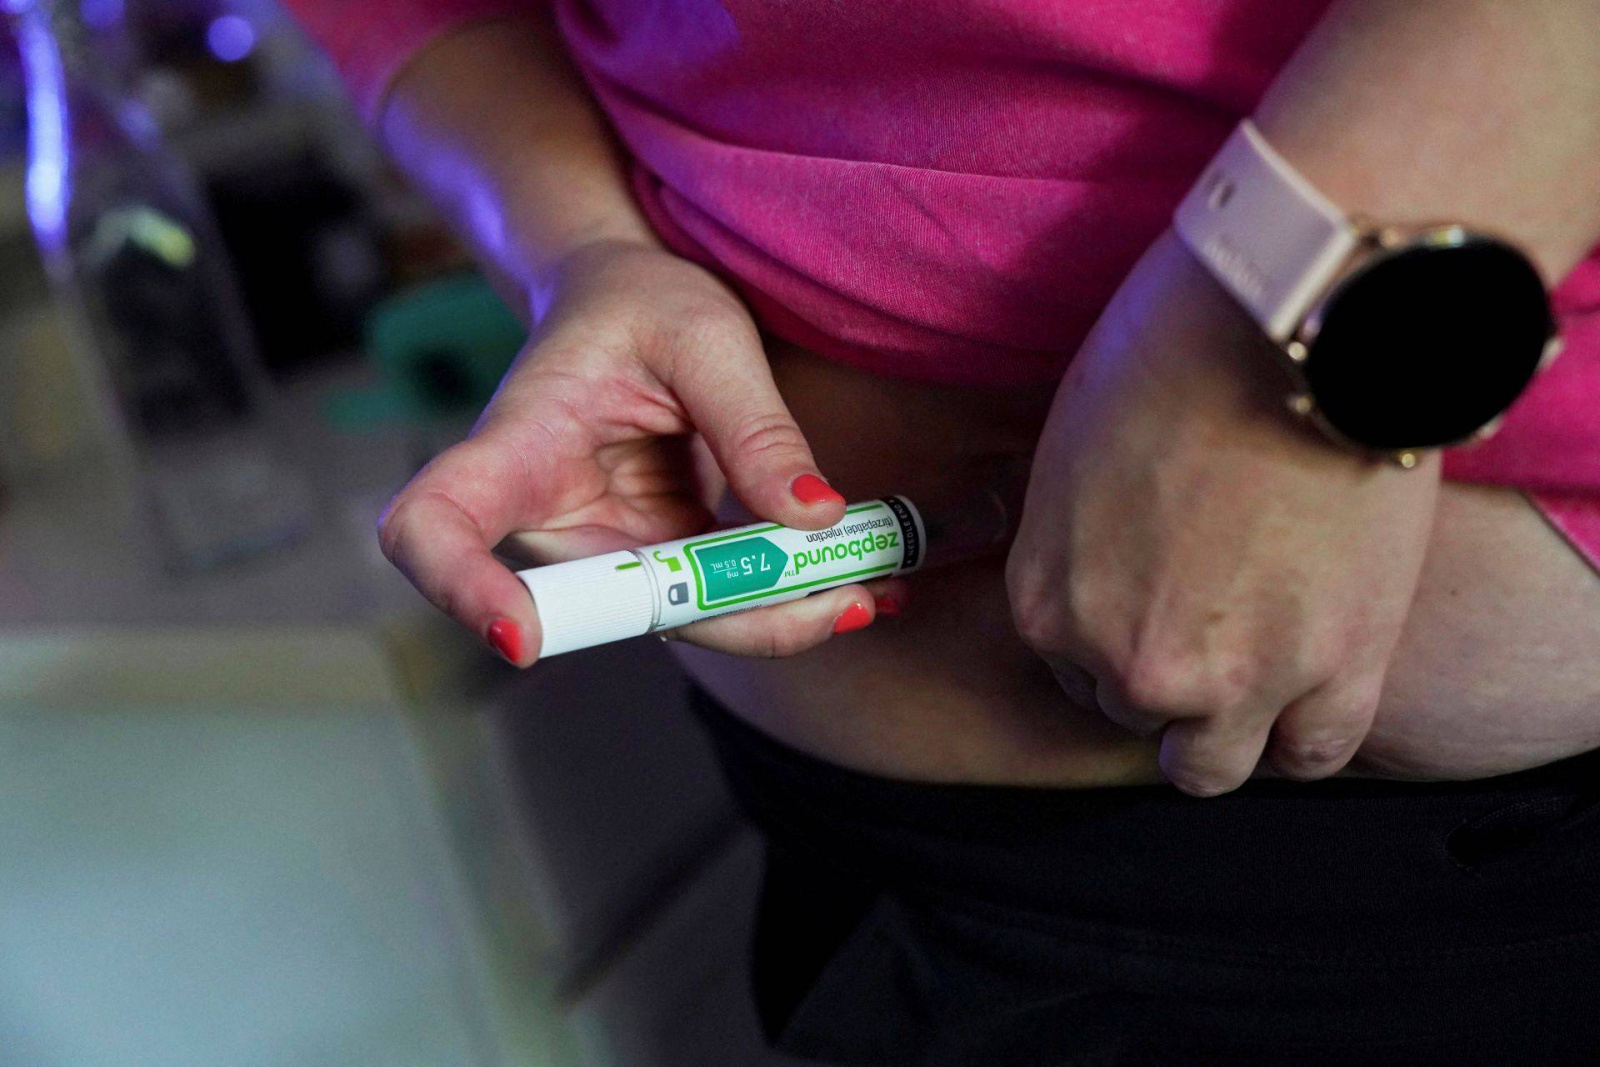
Seis meses após o fim da patente da semaglutida, mais produtos GLP-1 chegam ao varejo. Com Ozivy e Semavy nas prateleiras, fabricantes trocam disputa por preço por batalha por volumes e condições comerciais.
Seis meses após o vencimento da patente da semaglutida, princípio ativo das canetas emagrecedoras, mais produtos GLP-1 estão disponíveis no mercado brasileiro. Com esse avanço, o segmento está entrando em uma nova fase em que a atenção se desloca dos preços unitários para a batalha por volumes e condições comerciais.
Atualmente, apenas duas marcas de semaglutida sintética são comercializadas nas farmácias: Ozivy, da EMS, e Semavy, da Hypera (HYPE3). Passada a corrida inicial de registros, as companhias agora competem por espaço nas prateleiras e pela preferência dos canais de venda.
Para a XP Investimentos, a chegada de uma segunda onda de lançamentos e de genéricos, com preços mais baixos, tende a intensificar a competição sobre o valor dos medicamentos e dos tratamentos. Essa dinâmica muda o jogo: margens maiores sobre uma caneta mais barata só protegem a rentabilidade se os volumes acompanharem.
Do ponto de vista comercial, há duas forças em atuação. Por um lado, a disputa por espaço nas lojas pode transformar farmácias em negociadoras de preço, o que tem potencial para elevar as margens nominais se houver ganho de escala. Por outro, a pressão por preço reduzido exige que redes e distribuidores foquem em estratégias para aumentar o giro de estoque e o ticket médio por cliente.
Medicamentos similares já estão expandindo a categoria para associações, farmácias independentes e até para o comércio eletrônico, incluindo plataformas como o Mercado Livre (BDR: MELI34). As exigências regulatórias determinam que os genéricos sejam comercializados com, ao menos, 35% abaixo do preço do produto de referência. Dessa forma, os preços devem ficar próximos dos R$ 430 por caneta, segundo as projeções.
Além do mercado privado, há a pauta pública: o governo anunciou em 17 de setembro a intenção de oferecer as canetas pelo SUS, e o Ministério da Saúde apresentou pedido de incorporação no dia 24 de setembro. Analistas da XP apontam que o monitoramento eletrônico das prescrições pode favorecer as vendas pelo canal formal, mas avaliam que o público atendido tende a ser restrito numa primeira etapa.
Uma possível distribuição pelo Farmácia Popular tem efeito duplo: pode aumentar o fluxo nas lojas e abrir oportunidades para vendas adicionais, mas também existe o risco de que compras públicas em grande escala estabeleçam preços de referência baixos, ampliando a pressão sobre os tíquetes praticados no varejo privado.
Na prática, a recomendação implícita para operadores e redes é clara: estruturar a cadeia para ganhar escala, otimizar negociação com fornecedores e explorar canais digitais e de distribuição pública, ao mesmo tempo em que se monitora o impacto dos preços de referência que poderão surgir com compras governamentais.
Fonte: InfoMoney – Mercado
Siga o Ensinando a Vencer e receba nossos conteúdos em primeira mão.